


بعد ستة أشهر من اعتماد محضر اجتماع المجلس، يصل إلى أمين السر بريد من المراجعة الداخلية. المحضر أعدّه مساعد ذكي، والمراجع لديه ثلاثة أسئلة بسيطة:
- متى انضم المساعد إلى الاجتماع، ومن أذن له؟
- من صنّف المحضر «سرياً»، وعلى أي أساس؟
- الفقرة الثالثة في النسخة المعتمدة تختلف عن المسودة الأولى. من عدّلها، ومتى؟
يفتح أمين السر الأداة فلا يجد سوى النتيجة النهائية. لا تواريخ، ولا أسماء، ولا سياسات. المحضر قد يكون صحيحاً تماماً، لكن لا أحد يستطيع أن يثبت ذلك.
في الحوكمة، العمل الذي لا يمكن تتبّعه يساوي تقريباً عملاً لم يحدث. وهذا المقال يجيب عن سؤال واحد: ما الذي يجب أن يسجّله الذكاء الاصطناعي عن نفسه، حتى تجد الإجابة حين يُسأل السؤال؟
ماذا تعني الشفافية في الحوكمة؟
الشفافية في الحوكمة لها وجهان. الوجه الخارجي معروف: الإفصاح. فمبادئ G20/OECD لحوكمة الشركات تخصّص فصلها الرابع لضمان «الإفصاح الدقيق وفي الوقت المناسب عن جميع الأمور الجوهرية»، بما فيها حوكمة الشركة نفسها.
أما الوجه الداخلي، وهو موضوع هذا المقال، فهو الأثر القابل للتدقيق: أن تترك كل خطوة مهمة أثراً يسمح لاحقاً بمعرفة ما حدث، ومتى، ومن فعله، ولماذا. وبدون هذا الأثر لا تقوم المساءلة التي تحدثنا عنها في المقال الأول، لأن المساءَل لا يستطيع أن يجيب عما لا يستطيع أن يراه.
ويبيّن نموذج الخطوط الثلاثة الصادر عن معهد المدققين الداخليين (IIA) لماذا يهم هذا الأثر:
- الخط الأول: الإدارة التي تملك العمل ومخاطره اليومية.
- الخط الثاني: وظائف المخاطر والامتثال التي تدعم وتراقب.
- الخط الثالث: المراجعة الداخلية التي تقدّم تأكيداً مستقلاً للجهاز المسؤول عن الحوكمة.
الخط الثالث لا يعمل بالثقة الشفهية، بل بالأدلة. والتأكيد المستقل مستحيل إن لم يكن هناك سجل يُراجَع.
لماذا يختبر الذكاء الاصطناعي هذا المبدأ؟
حين يعمل إنسان، يترك أثراً طبيعياً: بريداً، أو توقيعاً، أو نسخة معدّلة باسمه. الذكاء الاصطناعي لا يترك أثراً إلا إذا صُمّم ليفعل. وهنا تظهر ثلاث مشكلات:
- النتيجة تخفي الطريق. ترى المحضر النهائي، ولا ترى الخطوات التي أوصلت إليه: متى بدأ التسجيل، وأي سياسة طُبّقت، ومن راجع.
- الآلة والإنسان يتبادلان الأدوار. المساعد يصوغ، وأمين السر يعدّل، ثم يعيد المساعد الصياغة. إن لم يُسجّل من فعل ماذا، يصبح من المستحيل أن تفصل بين قرار بشري واقتراح آلي.
- السؤال يأتي متأخراً. المراجعة الداخلية، أو لجنة المراجعة، أو جهة رقابية، قد تسأل بعد أشهر. وما لم يُسجّل في لحظته، لا يمكن استعادته لاحقاً.
وتتفق الأطر المعنية بالذكاء الاصطناعي على هذا:
- مبادئ OECD للذكاء الاصطناعي تطلب ضمان «القابلية للتتبّع» للبيانات والعمليات والقرارات طوال دورة حياة النظام، حتى يمكن تحليل مخرجاته والإجابة عن الاستفسارات (المبدأ 1.5)، وتدعو إلى إعلام الناس حين يتعاملون مع أنظمة الذكاء الاصطناعي، بما في ذلك بيئة العمل (المبدأ 1.3).
- مبادئ أخلاقيات الذكاء الاصطناعي (سدايا) تضع «الشفافية والقابلية للتفسير» مبدأً مستقلاً ضمن مبادئها السبعة.
- الإطار الوطني لإدارة مخاطر الذكاء الاصطناعي (سدايا) يدعو إلى مراقبة مستمرة لأداء الأنظمة، والإبلاغ عن الحوادث وتصعيدها، وتوثيق الدروس المستفادة. وكل ذلك يبدأ من سجل.
تشريح سطر واحد في السجل
سجل الإجراءات الجيد لا يحتاج إلى تعقيد. يكفي أن يجيب كل سطر فيه عن سبعة أسئلة:
- الوقت: متى حدث؟ مثال: 11:47.
- الفاعل: من فعله، المساعد أم إنسان باسمه؟ مثال: المساعد الذكي.
- الإجراء: ماذا حدث بالضبط؟ مثال: صنّف المحضر «سري».
- السياسة: على أي أساس؟ مثال: ضوابط سدايا.
- الإذن: من أذن به، أو من ضبط القاعدة؟ مثال: أمين السر.
- الموضوع: على ماذا وقع الإجراء؟ مثال: محضر اجتماع المجلس الرابع.
- الحالة: هل اكتمل، أم ينتظر إنساناً؟ مثال: تم.
وحين تجتمع هذه السطور، تحكي قصة الاجتماع كلها من منظور المساعد:
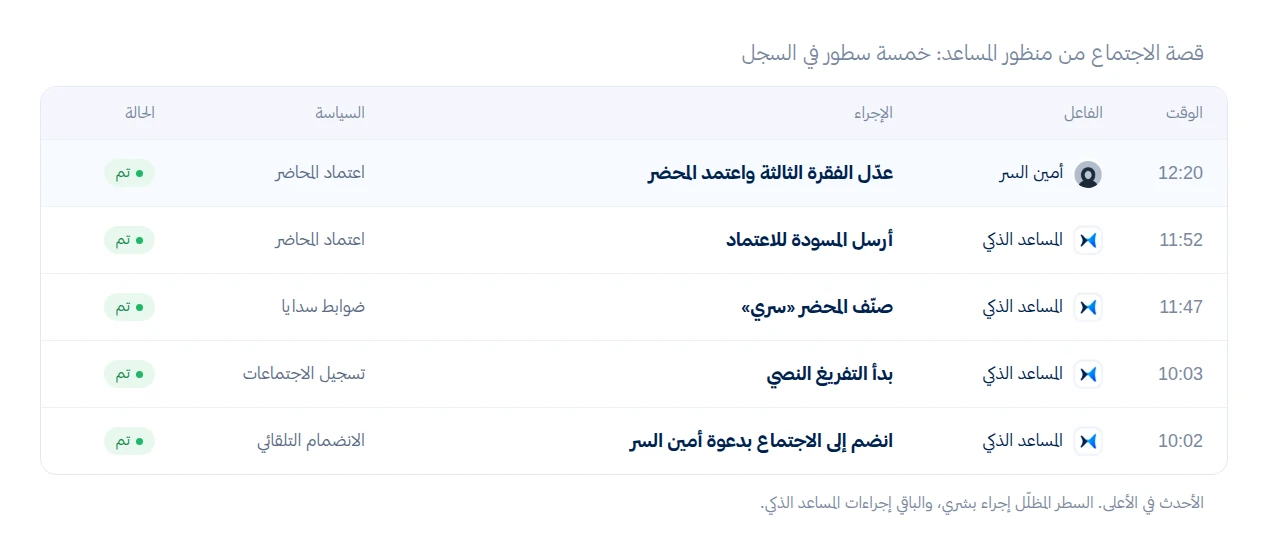
خمسة سطور فقط، لكنها تجيب عن الأسئلة الثلاثة التي بدأ بها المراجع الداخلي في دقيقة واحدة.
ست قواعد لذكاء اصطناعي يترك أثراً
- يسجّل الإجراءات، لا النتائج فقط. الانضمام، وبدء التفريغ وإيقافه، والتصنيف، والصياغة، والإرسال. كل خطوة تؤثر في السجل الرسمي لها سطر خاص بها.
- يميّز بين الآلة والإنسان. في كل سطر يظهر الفاعل بوضوح: المساعد، أو إنسان باسمه. هذا ما يسمح بالفصل بين اقتراح آلي وقرار بشري.
- يربط كل إجراء بسياسته. لا يكفي أن تعرف أن المحضر صُنّف «سرياً»، بل يجب أن تعرف بأي قاعدة. الإجراء الذي لا يستند إلى سياسة هو إجراء لا يمكن الدفاع عنه.
- السجل لا يُعدّل ولا يُحذف. يُضاف إليه فقط، حتى من مدير النظام. السجل الذي يمكن تغييره لا يصلح دليلاً.
- يسجّل التغييرات على قواعده أيضاً. حين يغيّر أحدهم من يحق له دعوة المساعد، أو متى ينضم، يُسجّل ذلك باسمه ووقته. (راجع المقال الثاني عن الرقابة البشرية.)
- متاح لمن يحتاجه. أمين السر ولجنة المراجعة والمراجعة الداخلية يستطيعون الاطلاع على السجل بصلاحيات محددة، وتصديره عند التدقيق، دون الحاجة إلى طلب خاص من المورّد.
أسئلة تطرحها على أي مورّد
أفضل اختبار بسيط: اطلب من المورّد أن يعرض لك سجل اجتماع تجريبي، ثم اطرح عليه أسئلة المراجع الداخلي الثلاثة.
- هل يسجّل النظام كل إجراء يقوم به المساعد، أم النتائج النهائية فقط؟
- هل يظهر في كل سطر من فعل الإجراء: المساعد أم إنسان باسمه؟
- هل يظهر السياسة التي استند إليها كل إجراء؟
- هل يستطيع أي شخص، بما في ذلك مدير النظام، تعديل السجل أو حذف سطر منه؟
- هل تُسجّل التغييرات على إعدادات المساعد نفسها؟
- من يستطيع الاطلاع على السجل؟ وهل يمكن تصديره للمراجعة الداخلية؟
- كم مدة يُحتفظ بالسجل؟ وهل تتوافق مع مدة الاحتفاظ بالمحاضر نفسها؟
قائمة تحقق الشفافية
- لكل إجراء يقوم به المساعد سطر في السجل، لا للنتائج النهائية فقط
- كل سطر يحدد الوقت والفاعل والإجراء والسياسة والحالة
- السجل يميّز بوضوح بين ما فعله المساعد وما فعله الإنسان
- لا يستطيع أحد تعديل السجل أو حذف سطوره
- التغييرات على إعدادات المساعد مسجّلة هي الأخرى
- لجنة المراجعة والمراجعة الداخلية تستطيعان الاطلاع على السجل وتصديره
- مدة الاحتفاظ بالسجل متوافقة مع مدة الاحتفاظ بالمحاضر
- المشاركون يعلمون أن المساعد الذكي حاضر وما الذي يقوم به
هذه البنود جزء من قائمة التحقق الشاملة: ذكاء اصطناعي محكوم في اجتماعات مجلس الإدارة، التي تغطي الركائز الست كلها مع المرجع النظامي لكل بند. حمّل القائمة الشاملة
كيف تطبّق منصة آدم هذا المبدأ
في منصة آدم، لكل اجتماع سجل إجراءات خاص بالمساعد الذكي. كل إجراء مسجّل بوقته، والسياسة التي استند إليها، وحالته: من الانضمام إلى الاجتماع، إلى بدء التفريغ، إلى تصنيف المحضر وفق ضوابط سدايا، إلى إرسال المسودة للاعتماد. وما ينتظر قراراً بشرياً يظهر بوضوح، مع اسم من ينتظر اعتماده.
شفافية كاملة. مساءلة كاملة.
المراجع
- OECD، مبادئ G20/OECD لحوكمة الشركات 2023، الفصل الرابع: الإفصاح والشفافية.
- معهد المدققين الداخليين (IIA)، نموذج الخطوط الثلاثة، تحديث يوليو 2020.
- OECD، مبادئ الذكاء الاصطناعي: المبدأ 1.3 الشفافية والقابلية للتفسير والمبدأ 1.5 المساءلة.
- الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا)، مبادئ أخلاقيات الذكاء الاصطناعي، الإصدار 2.0 (ملخص التميمي وشركاه).
- الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا)، الإطار الوطني لإدارة مخاطر الذكاء الاصطناعي، أبريل 2026 (ملخص Gowling WLG).


